Ciudad de México — 15 de octubre de 2026
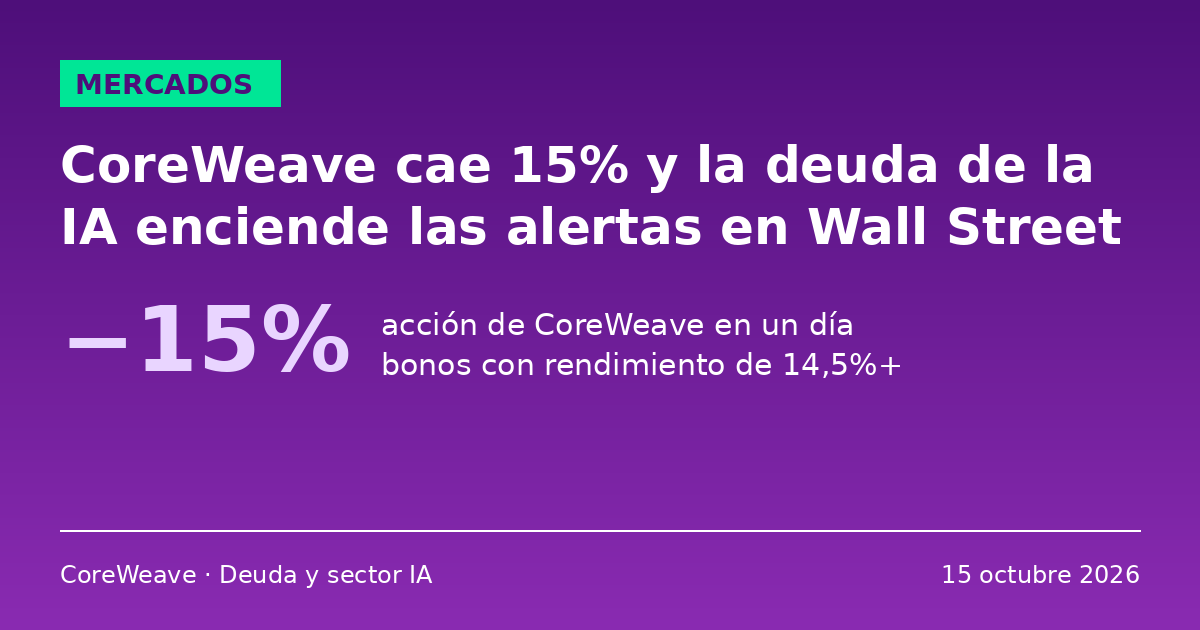
La deuda de CoreWeave volvió al centro de la conversación en Wall Street luego de que sus acciones se desplomaran cerca de 15% el miércoles 14 de octubre y continuaran bajo presión este jueves. La venta arrastró a otros nombres del sector de la inteligencia artificial, como Nvidia, AMD y Micron, en una jornada marcada por el temor a que financiar el auge de la IA se esté volviendo demasiado caro.
Qué pasó con CoreWeave
La acción de CoreWeave (NASDAQ: CRWV) cerró el miércoles con una caída de 15,46%, hasta US$65,78, su nivel más bajo desde el 29 de julio de 2026. Al mismo tiempo, los rendimientos de sus bonos se dispararon: se ubicaron entre 14,5% y 14,9% para los vencimientos de 2031 y 2032, y el jueves el bono a 2031 llegó a superar 16%, según DiarioBitcoin, un nivel que suele asociarse con dificultades financieras.
El movimiento no pasó desapercibido en redes sociales. El inversionista Chamath Palihapitiya destacó el alza de los rendimientos en X, y Elon Musk respondió con un escueto "yikes".
El CEO de la compañía, Michael Intrator, defendió el modelo en un memorando interno: dijo que el mercado a veces "actúa de forma irracional" y aseguró que la cartera de pedidos cubre con creces toda la deuda. Atribuyó parte de la presión a las ofertas públicas iniciales débiles o postergadas y a los acuerdos de deuda de sus competidores.
La deuda de CoreWeave bajo la lupa de los analistas
Gil Luria, analista de D.A. Davidson, cuestionó el modelo de negocio al estimar que CoreWeave se endeuda a una tasa cercana a 9% mientras obtiene rendimientos de alrededor de 1% en ciertas inversiones. En el podcast Prof G Markets advirtió que, si el auge del gasto en IA se enfría, el capital de los accionistas podría quedar anulado. Luria se mantiene optimista sobre la demanda de IA en general; su crítica apunta al retorno de la inversión de la empresa.
Paul Meeks, de Freedom Capital Markets, calificó el balance de CoreWeave como "relativamente malo" frente a sus pares, porque la compañía pide prestado más y construye más. Por su parte, Luis Alvarado, de Wells Fargo Investment Institute, sostuvo que el dinero fácil se está desvaneciendo y que los inversionistas ahora exigen más compensación por asumir riesgo.
En Europa, José Francisco Ibáñez Sagristà, analista de renta variable de Tressis, señaló a Bolsamania que, con tasas elevadas, los inversionistas prestan cada vez más atención al endeudamiento, los flujos de caja y la rentabilidad futura de los proyectos de centros de datos.
Desde CoreWeave, el cofundador Brannin McBee defendió la estrategia: afirmó que la empresa sería sustancialmente positiva en flujo de caja si dejara hoy de construir infraestructura nueva, y que explora financiamiento más barato con aseguradoras, según Benzinga.
Expectativas de Wall Street
Pese al castigo en bolsa, la demanda no es el problema de fondo. Los analistas esperan que CoreWeave cierre el año con ingresos cercanos a US$13.000 millones y una pérdida de unos US$2.130 millones, de acuerdo con DiarioBitcoin. Tras los resultados del segundo trimestre, analistas de Bloomberg Intelligence interpretaron la cartera de pedidos como una señal de que la demanda de IA sigue siendo sólida.
La discusión del mercado, por lo tanto, ya no gira en torno a si hay demanda, sino a cuánto cuesta financiarla y cuánto margen deja. La deuda de CoreWeave es hoy el termómetro de esa preocupación para todo el sector.
Métricas clave
- Acción: US$65,78 al cierre del 14 de octubre (−15,46%), mínimo desde el 29 de julio.
- Cartera de pedidos (backlog): US$104.200 millones al cierre del segundo trimestre.
- Ventas del segundo trimestre: US$2.600 millones, más del doble que un año antes.
- Gasto por intereses del segundo trimestre: US$640 millones, frente a US$267 millones del año anterior.
- Deuda y obligaciones de arrendamiento: unos US$52.000 millones a finales de junio, cerca de 5,8 veces su EBITDA anualizado.
- Calificación de S&P: B+, territorio de deuda de alto rendimiento.
- Bonos 2031-2032: rendimientos de entre 14,5% y 14,9% el miércoles; por encima de 16% el jueves para el de 2031, según DiarioBitcoin.
Factores de riesgo
- Costo del financiamiento: en julio, CoreWeave mejoró las condiciones de un préstamo de US$2.600 millones para atraer inversionistas, mientras el costo de asegurar su deuda contra impago se disparaba más de 50% en el mes.
- Apalancamiento y gasto de capital: se espera que la compañía gaste más de US$34.000 millones este año en infraestructura de IA, un ritmo que depende de seguir accediendo a deuda.
- Tasas de interés: las expectativas de alzas por parte de la Reserva Federal y una inflación elevada presionan a las tecnológicas, según Bolsamania.
- Retorno de la inversión en IA: una investigación de Gartner citada por DiarioBitcoin apunta a que los ingresos empresariales y de consumo de la IA serían insuficientes para sostener retornos rentables sobre todo el gasto de capital previsto. Son estimaciones de la firma, no resultados observados.
- Contagio sectorial: la venta alcanzó a Nvidia, AMD y Micron, y algunos analistas hablan de una reestructuración del sector.
Datos a vigilar
- Rendimiento de los bonos de 2031 y 2032: si se estabiliza o sigue escalando.
- El nivel de US$60,50 en la acción, que Benzinga identifica como soporte clave.
- Avance de la búsqueda de financiamiento más barato con aseguradoras.
- Expectativas de tasas de la Reserva Federal.
- Flujo de caja operativo y gasto de capital frente a la conversión de la cartera de pedidos en ingresos.
- El próximo reporte trimestral de la compañía.
Cifras de mercado al 14 y 15 de octubre de 2026; pueden variar durante la sesión. Este contenido es informativo y no constituye asesoría de inversión.